Die Transportversicherung im Export schützt exportierende Unternehmen vor den finanziellen Folgen von Verlust, Beschädigung oder Diebstahl der Ware auf dem Weg zum Käufer. Wer Güter ins Ausland liefert, trägt je nach vereinbarter Lieferklausel über weite Strecken das Transportrisiko, und die gesetzliche Haftung von Frachtführern und Spediteuren deckt den tatsächlichen Warenwert in aller Regel nur zu einem Bruchteil ab. Gerade bei hochwertigen Maschinen, empfindlichen Komponenten oder zeitkritischen Sendungen entsteht dadurch eine erhebliche Deckungslücke. Hinzu kommt, dass Schäden im Auslandsgeschäft schwerer nachzuweisen sind, weil mehrere Beteiligte, Rechtsordnungen und Verkehrsträger zusammentreffen. Eine passend gestaltete Transportversicherung schließt diese Lücke und schafft Planungssicherheit für Kalkulation und Zahlungsabwicklung. Dieser Beitrag erläutert, wie sich Haftung und Versicherung voneinander abgrenzen, welchen Zusammenhang es mit den Incoterms gibt, wie der Versicherungswert bestimmt wird, welche Policenarten üblich sind und wie ein Schadenfall strukturiert abgewickelt wird. Er richtet sich an Geschäftsführer, Exportleiter und Verantwortliche für Logistik und Vertrieb im Mittelstand und enthält eine Checkliste für die praktische Umsetzung.
Hinweis: Dieser Beitrag gibt ausschließlich die redaktionellen Ansichten der Redaktion von globalerbetrieb.de wieder. Er stellt keine Rechts- oder Steuerberatung dar und ersetzt nicht die Beratung durch qualifizierte Fachleute. Für verbindliche Auskünfte zu Ihrem konkreten Fall wenden Sie sich bitte an eine zugelassene Beratung.
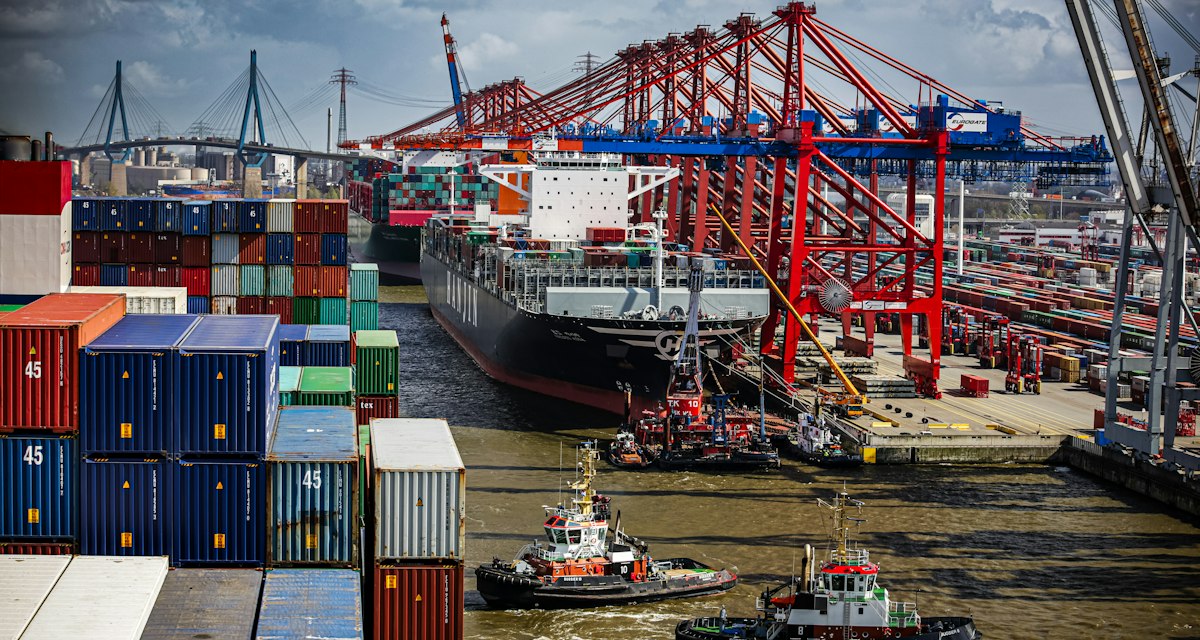
Titelbild: Foto von Bernd Dittrich auf Unsplash.
Warum die gesetzliche Haftung nicht ausreicht
Wer einen Spediteur oder Frachtführer beauftragt, geht häufig davon aus, dass dieser für Schäden an der Ware aufkommt. Tatsächlich haftet ein Frachtführer im deutschen Recht grundsätzlich verschuldensunabhängig für Verlust und Beschädigung während seiner Obhut, jedoch nur begrenzt. Nach § 431 des Handelsgesetzbuchs ist die Haftung je Kilogramm des Rohgewichts der Sendung auf einen festen Betrag in Sonderziehungsrechten beschränkt. Die Regelung ist bei gesetze-im-internet.de nachlesbar.
Für den grenzüberschreitenden Straßengüterverkehr gilt das CMR-Übereinkommen mit einer vergleichbaren Haftungsgrenze je Kilogramm. Für die Seebeförderung, die Luftfracht und die Eisenbahn bestehen jeweils eigene Regime mit eigenen Grenzen und Ausschlüssen. Die allgemeinen Deutschen Spediteurbedingungen sehen ebenfalls Haftungsbegrenzungen vor, die je nach Verkehrsträger unterschiedlich ausfallen.
Daraus ergibt sich ein einfacher, aber folgenreicher Zusammenhang: Das Gewicht der Ware bestimmt die Entschädigung, nicht ihr Wert. Eine leichte, aber hochwertige Elektronikbaugruppe ist bei einer gewichtsbezogenen Haftungsgrenze praktisch unversichert, während eine schwere, günstige Schüttgutlieferung vergleichsweise gut abgesichert ist. Hinzu kommen Haftungsausschlüsse, etwa bei höherer Gewalt, unvermeidbaren Umständen oder mangelhafter Verpackung durch den Absender.
Unterschied zwischen Haftung und Versicherung
Die Haftung des Frachtführers ist ein Anspruch gegen einen Dritten, der Verschulden, Obhutszeit und Ausschlussgründe voraussetzt und durchgesetzt werden muss. Die Transportversicherung ist ein Vertrag des Versicherungsnehmers mit einem Versicherer und leistet unabhängig vom Verschulden eines Beteiligten. Der Versicherer reguliert den Schaden und prüft anschließend, ob Regress gegen den Verursacher möglich ist. Für den Exporteur entfällt damit das Risiko, auf einem langwierigen Rechtsstreit im Ausland sitzen zu bleiben.
Zusammenhang mit den Incoterms
Ob und von wem eine Transportversicherung abgeschlossen werden muss, hängt maßgeblich von der vereinbarten Lieferklausel ab. Die Incoterms regeln den Gefahrübergang, also den Zeitpunkt, ab dem der Käufer das Risiko von Verlust oder Beschädigung trägt. Sie regeln jedoch nur bei zwei Klauseln eine Pflicht zum Abschluss einer Versicherung durch den Verkäufer.
Bei der Klausel CIF (Cost, Insurance and Freight) und bei CIP (Carriage and Insurance Paid To) muss der Verkäufer eine Transportversicherung zugunsten des Käufers abschließen. Bei CIF genügt nach den Regeln die Mindestdeckung der Institute Cargo Clauses (C), bei CIP ist die weitergehende Deckung nach den Institute Cargo Clauses (A) vorgesehen. Bei allen anderen Klauseln besteht keine Versicherungspflicht, das Risiko trägt aber ab dem jeweiligen Gefahrübergang der Käufer oder weiterhin der Verkäufer.
| Klausel | Gefahrübergang | Versicherung |
|---|---|---|
| EXW | Bereitstellung beim Verkäufer | Keine Pflicht, Risiko beim Käufer |
| FCA | Übergabe an den Frachtführer | Keine Pflicht, Käufer trägt Risiko ab Übergabe |
| CPT | Übergabe an den ersten Frachtführer | Keine Pflicht, Verkäufer zahlt nur Fracht |
| CIP | Übergabe an den ersten Frachtführer | Pflicht des Verkäufers, Deckung nach ICC (A) |
| CIF | An Bord des Schiffes | Pflicht des Verkäufers, Mindestdeckung nach ICC (C) |
| DAP | Bereitstellung am Bestimmungsort | Keine Pflicht, Risiko beim Verkäufer bis dorthin |
| DDP | Bereitstellung verzollt am Bestimmungsort | Keine Pflicht, Risiko beim Verkäufer bis dorthin |
Wichtig ist die Unterscheidung von Kostenübergang und Gefahrübergang. Bei CPT übernimmt der Verkäufer die Frachtkosten bis zum Bestimmungsort, das Transportrisiko trägt jedoch der Käufer. Verkäufer, die in dieser Konstellation keine Versicherung abschließen, sind zwar formal nicht verpflichtet, sollten aber klären, ob der Käufer versichert ist. Bei einem Schaden entstehen sonst Streitigkeiten über Zahlungspflichten, obwohl die Gefahr bereits übergegangen ist.
Bei DAP und DDP liegt das Risiko bis zum Bestimmungsort beim Verkäufer. Hier ist eine eigene Transportversicherung wirtschaftlich zwingend, auch wenn sie nicht vorgeschrieben ist. Wer Lieferungen zu diesen Konditionen anbietet, sollte die Prämie von Beginn an in die Exportkalkulation einrechnen.
Versicherungswert und Deckungsumfang
Der Versicherungswert bestimmt die Höhe der möglichen Entschädigung und die Prämie. In der Praxis hat sich ein Aufschlag auf den Warenwert eingebürgert. Üblich ist der Rechnungswert der Ware zuzüglich Fracht, Versicherungsprämie und eines Zuschlags für den imaginären Gewinn. Die Incoterms sehen bei CIF und CIP eine Mindestdeckung von 110 Prozent des Vertragspreises vor, was den Zuschlag von zehn Prozent erklärt.
Eine Unterversicherung führt dazu, dass der Versicherer den Schaden nur anteilig ersetzt. Wird etwa der Warenwert niedriger angegeben als der tatsächliche, wird die Entschädigung im gleichen Verhältnis gekürzt. Zu hohe Wertangaben erhöhen dagegen die Prämie ohne zusätzlichen Nutzen. Eine nachvollziehbare Wertermittlung auf Basis der Handelsrechnung ist daher Grundlage jeder Police.
Deckungsumfang nach den Institute Cargo Clauses
International sind die Institute Cargo Clauses (ICC) weit verbreitet. Sie unterscheiden drei Deckungsstufen. Die Klauseln (A) decken grundsätzlich alle Gefahren, sofern sie nicht ausdrücklich ausgeschlossen sind (sogenannte Allgefahrendeckung). Die Klauseln (B) und (C) decken nur die ausdrücklich genannten Gefahren, wobei (C) die engste Variante darstellt und etwa nur Feuer, Explosion, Strandung, Kentern oder Totalverlust durch Unfall erfasst.
- Klauseln (A): breiteste Deckung, empfohlen für hochwertige oder empfindliche Güter
- Klauseln (B): benannte Gefahren, darunter Erdbeben, Blitzschlag und Seewasserschaden
- Klauseln (C): Mindestdeckung, nur für robuste, unempfindliche Güter wirtschaftlich vertretbar
Typische Ausschlüsse sind unzureichende Verpackung, Eigenverderb der Ware, Verzögerungsschäden, Kriegs- und Streikrisiken (sofern nicht gesondert eingeschlossen) sowie vorsätzliches Handeln. Besonders relevant ist die Verpackung: Wird die Ware nicht seefest oder transportgerecht verpackt, kann der Versicherer die Leistung verweigern. Die Packvorschriften sollten daher mit dem Versicherungsschutz abgestimmt werden.
Policenarten und Abschluss
Für Exporteure kommen im Wesentlichen zwei Vertragsformen in Betracht. Die Einzelpolice sichert eine bestimmte Sendung ab und eignet sich für Gelegenheitsexporte oder Sonderfälle mit hohem Wert. Die laufende Police, auch Generalpolice oder Abschreibepolice genannt, sichert sämtliche Sendungen innerhalb eines vereinbarten Rahmens ab, die dem Versicherer periodisch gemeldet werden.
Die laufende Police bietet Vorteile für regelmäßig exportierende Unternehmen: Es besteht automatischer Versicherungsschutz ohne Einzelanträge, die Konditionen sind einheitlich, und die Abrechnung erfolgt gebündelt auf Basis der gemeldeten Umsätze. Voraussetzung ist eine zuverlässige und vollständige Meldung der Sendungen. Versäumte oder verspätete Meldungen können den Versicherungsschutz gefährden, weshalb die Meldung organisatorisch im Versandprozess verankert werden sollte.
Vertragsrechtlich ist die Transportversicherung in den §§ 130 ff. des Versicherungsvertragsgesetzes geregelt. Die Vorschriften enthalten Sonderregeln, etwa zur Versicherung für fremde Rechnung und zur Anzeigepflicht. Der Wortlaut ist bei gesetze-im-internet.de abrufbar. In der Praxis werden die Einzelheiten überwiegend über Allgemeine Versicherungsbedingungen und individuelle Klauseln geregelt.
Versicherungsschutz entsteht nicht durch die Annahme, der Spediteur werde schon haften, sondern durch einen Vertrag, dessen Wertangaben, Deckungsumfang und Obliegenheiten zur Lieferung passen.
Schritt für Schritt zur passenden Absicherung
- Lieferklausel prüfen: Wer trägt das Risiko in welchem Abschnitt der Transportkette, und besteht eine Versicherungspflicht?
- Güter und Transportwege bewerten: Warenart, Empfindlichkeit, Verkehrsträger, Umschlagpunkte und Zielregionen erfassen.
- Haftungsgrenzen der Beteiligten ermitteln: Gewichtsbezogene Grenzen mit dem tatsächlichen Warenwert vergleichen.
- Deckungsumfang festlegen: Allgefahrendeckung oder benannte Gefahren, Einschluss von Krieg, Streik, Lagerung und Umschlag.
- Versicherungswert bestimmen: Rechnungswert, Fracht, Prämie und Zuschlag nachvollziehbar dokumentieren.
- Policenart wählen: Einzelpolice oder laufende Police, inklusive Meldeprozess.
- Versicherungsbescheinigung bereitstellen: Dokument für Käufer und gegebenenfalls Akkreditivbedingungen bereithalten.
- Obliegenheiten organisieren: Verpackung, Verladung, Beweissicherung und Schadenanzeige in Arbeitsanweisungen festschreiben.
Beispielrechnung zur Deckungslücke
Die folgende Rechnung ist rein illustrativ und beruht auf frei gewählten Werten. Angenommen, eine Sendung mit Präzisionsbauteilen wiegt 400 Kilogramm und hat einen Warenwert von 80.000 Euro. Bei einer Haftungsgrenze von 8,33 Sonderziehungsrechten je Kilogramm läge die gesetzliche Höchstentschädigung bei etwa 3.332 Sonderziehungsrechten. Je nach Kurs entspricht dies einem Betrag im niedrigen vierstelligen Eurobereich.
Dem steht ein Verlust von 80.000 Euro gegenüber. Selbst wenn ein Verschulden des Frachtführers feststeht, bleibt der überwiegende Teil des Schadens beim Exporteur. Eine Transportversicherung auf Basis von 110 Prozent des Warenwerts würde dagegen den Schaden bis zu 88.000 Euro ersetzen. Die Prämie macht üblicherweise nur einen kleinen Bruchteil des Warenwerts aus und steht in keinem Verhältnis zum möglichen Verlust.
| Position | Ohne Versicherung | Mit Versicherung (110 Prozent) |
|---|---|---|
| Warenwert | 80.000 Euro | 80.000 Euro |
| Mögliche Entschädigung | gewichtsbezogen, im Beispiel niedriger vierstelliger Betrag | bis 88.000 Euro |
| Verbleibender Schaden | überwiegender Teil des Warenwerts | abhängig von Selbstbehalt |
Schadenfall: Vorgehen und Fristen
Im Schadenfall entscheidet das Verhalten in den ersten Stunden und Tagen über den Erfolg der Regulierung. Wichtig ist, dass äußerlich erkennbare Schäden bereits bei der Ablieferung festgehalten werden. Nach § 438 des Handelsgesetzbuchs müssen äußerlich erkennbare Verluste oder Beschädigungen spätestens bei Ablieferung angezeigt werden, nicht erkennbare innerhalb von sieben Tagen nach Ablieferung. Wird diese Anzeige versäumt, wird vermutet, dass das Gut unbeschädigt abgeliefert wurde.
Der Versicherer ist in der Regel unverzüglich zu informieren und beauftragt häufig einen Havariekommissar, der Schadenursache und -höhe feststellt. Die Mitwirkung an dieser Prüfung gehört zu den vertraglichen Obliegenheiten. Zusätzlich sind Schadenminderungspflichten zu beachten: Der Geschädigte muss Maßnahmen ergreifen, um den Schaden zu begrenzen, etwa die Ware sichern oder trocknen.
- Schaden auf dem Lieferschein oder Frachtbrief vermerken, möglichst mit Foto- und Videodokumentation
- Versicherer und Spediteur unverzüglich schriftlich informieren
- Verpackung, Ladungssicherung und beschädigte Teile bis zur Besichtigung aufbewahren
- Rechnung, Packliste, Frachtpapiere und Versicherungspolice zusammenstellen
- Regressansprüche gegen Frachtführer wahren, insbesondere Anzeige- und Verjährungsfristen beachten
Für Ansprüche gegen den Frachtführer gilt nach § 439 des Handelsgesetzbuchs grundsätzlich eine kurze Verjährungsfrist von einem Jahr. Der Versicherer übernimmt den Regress im eigenen Namen, wenn der Schaden reguliert wurde. Der Exporteur sollte dennoch sicherstellen, dass er keine Handlungen vornimmt, die den Regress gefährden, etwa einen Haftungsverzicht gegenüber dem Frachtführer.
Besonderheiten bei Seetransport, Luftfracht und Zahlungsabsicherung
Im Seeverkehr tritt das Risiko der großen Haverei hinzu. Wird ein Schiff zur Rettung von Schiff und Ladung geopfert oder werden Kosten aufgewendet, tragen alle Beteiligten die Verluste anteilig. Der Ladungseigner muss in solchen Fällen eine Sicherheitsleistung stellen, bevor die Ware ausgeliefert wird. Eine Transportversicherung übernimmt diese Beiträge in der Regel, sofern sie in der Deckung enthalten sind.
In der Luftfracht gelten andere Haftungsgrenzen, und die Obhutszeiten an Flughäfen und Umschlagpunkten sind kürzer. Gerade bei Zwischenlagerung und Umschlag entstehen Schäden häufig außerhalb der eigentlichen Beförderung, weshalb der Einschluss von Lagerung und Umschlag in die Deckung geprüft werden sollte.
Bei Zahlungen per Akkreditiv wird häufig ein Versicherungsdokument verlangt, das genau zu den Bedingungen des Akkreditivs passen muss. Abweichungen bei Versicherungswert, Währung oder Deckungsumfang können dazu führen, dass die Bank die Dokumente zurückweist. Die Versicherungsbescheinigung sollte deshalb bereits bei Vertragsschluss abgestimmt werden.
Typische Fehler vermeiden
- Annahme, der Spediteur oder Frachtführer hafte für den gesamten Warenwert
- Fehlende Prüfung, ob die Lieferklausel eine Versicherungspflicht auslöst
- Zu niedrige Wertangabe, die im Schadenfall zur Unterversicherung führt
- Unzureichende Verpackung, die den Versicherungsschutz gefährdet
- Verspätete Schadenanzeige und fehlende Beweissicherung bei Ablieferung
- Nicht abgestimmte Deckung bei Akkreditivgeschäften
- Fehlende Meldung von Sendungen bei laufenden Policen
Fazit
Die Transportversicherung im Export ist keine freiwillige Zusatzleistung, sondern ein zentraler Baustein der Risikosteuerung im Auslandsgeschäft. Sie schließt die Lücke zwischen der begrenzten gesetzlichen Haftung und dem tatsächlichen Warenwert, schafft Klarheit im Schadenfall und gehört in die Exportkalkulation. Entscheidend sind die Abstimmung mit der Lieferklausel, ein realistischer Versicherungswert, ein zum Gut passender Deckungsumfang und ein organisierter Prozess für Verpackung, Meldung und Schadenabwicklung. Unternehmen, die diese Punkte systematisch regeln, vermeiden Streit mit Kunden, sichern ihre Liquidität und können Auslandsaufträge mit kalkulierbarem Risiko annehmen.
FAQ
Muss der Exporteur immer eine Transportversicherung abschließen?
Nein. Eine Pflicht besteht nur, wenn sie vertraglich vereinbart ist, etwa bei den Incoterms CIF und CIP. Wirtschaftlich ist sie dennoch immer dann geboten, wenn der Verkäufer das Transportrisiko trägt oder die gesetzliche Haftung den Warenwert nicht abdeckt.
Reicht die Versicherung des Spediteurs aus?
Die Haftung des Spediteurs ist gewichtsbezogen begrenzt und deckt den Warenwert häufig nicht. Eine eigene Warentransportversicherung ersetzt Schäden unabhängig vom Verschulden und sollte daher geprüft werden.
Wie hoch ist der übliche Versicherungswert?
Üblich ist der Rechnungswert zuzüglich Fracht und Prämie sowie ein Zuschlag von zehn Prozent. Bei den Incoterms CIF und CIP wird eine Deckung von mindestens 110 Prozent des Vertragspreises verlangt.
Was ist der Unterschied zwischen ICC (A), (B) und (C)?
Die Klauseln (A) bieten eine Allgefahrendeckung mit benannten Ausschlüssen. Die Klauseln (B) und (C) decken nur ausdrücklich aufgeführte Gefahren, wobei (C) die engste Variante ist.
Welche Fristen gelten im Schadenfall?
Äußerlich erkennbare Schäden sind bei der Ablieferung anzuzeigen, verdeckte Schäden innerhalb von sieben Tagen nach § 438 HGB. Gegenüber dem Versicherer gelten die vertraglichen Anzeigepflichten, die unverzüglich zu beachten sind.